Maroc 2030 La Coupe du Monde comme accélérateur d’un cycle d’investissement dans les infrastructures
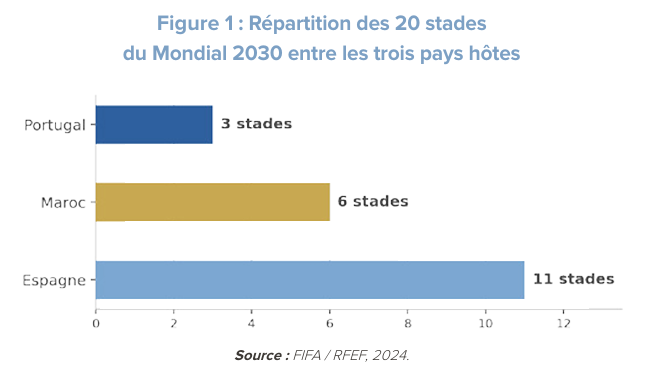
Le 11 décembre 2024, la FIFA a confié au Maroc, à l’Espagne et au Portugal l’organisation conjointe de la Coupe du Monde 2030. Le Maroc accueillera six des vingt stades et environ un tiers des cent un matchs, aux côtés de l’Espagne (onze stades) et du Portugal (trois).
L’échéance sportive fixe un calendrier ferme à un cycle de modernisation des infrastructures engagé antérieurement : le Fonds monétaire international en chiffre le cœur à 190,3 milliards de dirhams, soit 11,9 % du PIB de 2024, sur la période 2024-2030.
L’effort se concentre sur quelques postes structurants, rail, aéroports, hôtellerie, eau et énergie, dont l’usage se prolonge au-delà de la compétition.
Transport : le rail et l’aérien
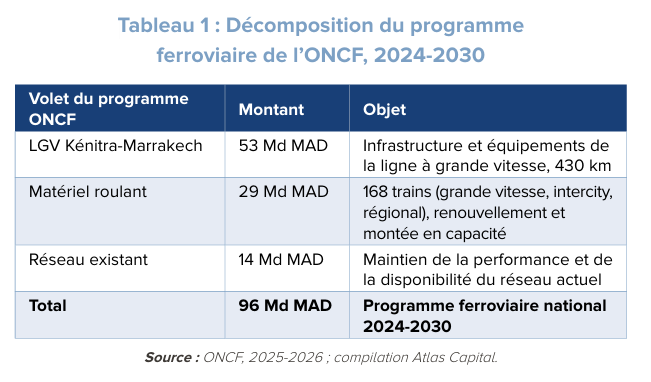
Le rail constitue le poste le plus important du programme. L’ONCF déploie un plan ferroviaire de 96 milliards de dirhams, articulé en trois volets : 53 milliards pour la ligne à grande vitesse KénitraMarrakech et ses équipements, 29 milliards pour l’acquisition de 168 trains, et 14 milliards pour le maintien du réseau existant. La ligne à grande vitesse, longue de 430 kilomètres, doit être mise en service à l’horizon 2029 ; elle prolonge vers Marrakech l’axe inauguré avec Al-Boraq entre Tanger et Casablanca. La commande de matériel roulant, dont une part de rames à grande vitesse attribuée à Alstom, déjà implanté à Fès, s’accompagne d’un objectif d’intégration industrielle locale. La fréquentation de la grande vitesse est passée d’environ trois millions de voyageurs en 2019 à plus de cinq millions en 2024.
Le volet aéroportuaire accompagne une croissance déjà observée : les aéroports marocains ont accueilli 36,3 millions de passagers en 2025, contre 32,7 millions en 2024, soit une hausse de 11 % selon l’ONDA. Le protocole signé le 24 juillet 2025 entre le gouvernement et l’ONDA engage 38 milliards de dirhams sur 2025-2030 pour porter la capacité nationale vers 80 millions de passagers par an.
Le nouveau terminal de l’aéroport Mohammed V de Casablanca en concentre l’essentiel, avec une livraison visée à mi-2029 ; le solde finance la modernisation des plateformes de Marrakech, Agadir, Tanger et Fès, toutes villes hôtes. Casablanca a dépassé onze millions de passagers en 2025 et Marrakech a franchi pour la première fois le seuil des dix millions.
Tourisme et hôtellerie
Le Maroc a accueilli 19,8 millions de visiteurs en 2025 et vise 26 millions à l’horizon 2030. Cette trajectoire appelle une expansion hôtelière que le tournoi accélère. Le programme hôtelier est financé très majoritairement par des capitaux marocains, une minorité seulement de la nouvelle capacité étant opérée par des enseignes internationales (Barceló, RIU, Iberostar, Meliá).
Au-delà de l’hôtellerie classique, un segment de résidences de marque, adossées à ces chaînes, et une offre résidentielle de golf se sont développés, notamment à Marrakech, sur un modèle de propriété individuelle avec exploitation confiée à un opérateur. Les ordres de grandeur de la capacité additionnelle restent à consolider auprès des sources primaires.
Eau et énergie : des programmes complémentaires
Le FMI précise que les investissements dans le dessalement et l’énergie se situent en dehors du programme accéléré de 190,3 milliards de dirhams.
Le 19 mai 2025, un consortium réunissant le Fonds Mohammed VI pour l’Investissement, TAQA Morocco et Nareva a signé avec le gouvernement et l’ONEE trois protocoles couvrant le transport d’eau et d’électricité, le dessalement d’eau de mer et la production d’électricité renouvelable, avec pour objectif un relèvement de la capacité nationale de dessalement à l’horizon 2030. La plus grande unité du programme, à Casablanca-Settat, doit desservir plusieurs millions d’habitants de la région.
Ces chantiers reposent sur des partenariats public-privé associant le Fonds Mohammed VI et des opérateurs cotés à la Bourse de Casablanca ; ils conditionnent l’approvisionnement des villes hôtes en eau et en électricité.
Financement et trajectoire macroéconomique
Deux périmètres d’investissement à distinguer
Les estimations disponibles ne recouvrent pas le même périmètre et ne constituent pas un « coût du Mondial ».
Fitch Ratings a évalué en 2025 un effort cumulé plus large, de l’ordre de 18% du PIB sur 2023-2030, incluant l’eau et l’énergie.
Le FMI, dans son analyse de 2026, retient un périmètre plus strict, 190,3 milliards de dirhams (11,9 % du PIB 2024), pour le rail, les aéroports, les routes, les stades et les infrastructures urbaines et touristiques, et précise qu’il n’inclut ni les ports, ni le dessalement, ni l’énergie, ni la santé, traités comme des programmes complémentaires.
Les deux chiffres ne sont donc pas directement comparables.
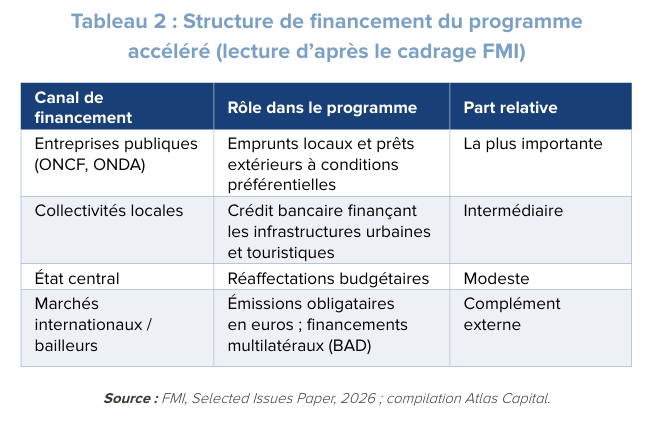
Le financement du programme accéléré repose très majoritairement sur des ressources domestiques.
Les entreprises publiques, l’ONCF et l’ONDA au premier rang, en portent la part la plus importante, via des emprunts locaux et des prêts extérieurs à conditions préférentielles ; viennent ensuite les collectivités locales, par le crédit bancaire, puis l’État, pour une fraction plus modeste. Ce montage limite l’impact direct sur le budget général. Le FMI identifie deux points de vigilance : un effet d’éviction sur le crédit accordé au secteur privé pendant la phase de construction, et une pression accrue sur le compte courant liée aux importations d’équipements et de biens intermédiaires.
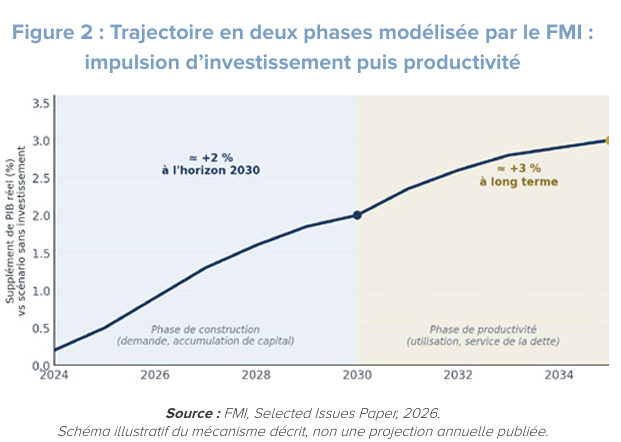
Le FMI décrit une trajectoire de croissance en deux temps. Sur 2024-2030, la construction et l’accumulation de capital public soutiennent l’activité par la demande, pour un supplément de PIB réel d’environ 2 % à l’horizon 2030 par rapport à un scénario sans investissement.
À partir de 2031, l’utilisation effective des infrastructures et les gains de productivité portent ce supplément à environ 3 % à long terme, le service de la dette contractée pendant la construction devenant alors le principal enjeu budgétaire. Le Fonds souligne que ces bénéfices sont conditionnés à la maîtrise des coûts, au respect des enveloppes et à l’intégration de l’entretien des ouvrages dans les budgets futurs.
Sur le plan souverain, S&P Global Ratings a relevé la note du Maroc à BBB-/A-3, avec une perspective stable, en septembre 2025, faisant entrer le Royaume en catégorie Investment Grade ; Fitch Ratings maintient pour sa part la note un cran en dessous de ce seuil, à BB+. Le passage en Investment Grade contribue à réduire le coût de financement du pays et à élargir la base d’investisseurs institutionnels autorisés à détenir sa dette, un effet qui porte sur l’ensemble du stock de dette, et non sur les seuls financements nouveaux.
Marchés de capitaux et risques
Le Royaume a complété son financement domestique par un appel aux marchés internationaux : une émission obligataire de 2 milliards d’euros a été réalisée en mars 2025, plusieurs fois sursouscrite, complétée par un financement de la Banque Africaine de Développement. Sur le marché actions, l’indice MASI a progressé de 27,57 % en 2025 et la capitalisation a dépassé 1 040 milliards de dirhams.
Les secteurs les plus directement reliés au cycle d’investissement, banques, bâtiment et matériaux, tourisme et hôtellerie, en constituent les relais identifiables ; le thème des infrastructures est donc déjà partiellement reflété dans les valorisations, ce qui appelle une approche sélective plutôt qu’une exposition indifférenciée.
Les principaux risques du programme se regroupent en quatre familles : un risque d’exécution et de calendrier, les livraisons du rail et de l’aérien intervenant sans marge avant l’été 2030 ; un risque de coûts, les retombées étant sensibles aux dépassements ; un risque de financement, lié à l’effet d’éviction et au niveau des garanties publiques ; et un risque de compte courant, lié aux importations d’équipements pendant la montée en charge des chantiers.
L’enseignement des grands tournois
L’impact durable d’un grand tournoi tient moins à l’événement qu’à la nature des actifs qu’il laisse. Les éditions dont l’investissement s’est porté sur des infrastructures de transport et de rénovation urbaine, à l’utilité indépendante du football, ont laissé un legs plus durable, France 1998, Allemagne 2006, que celles centrées sur des stades surdimensionnés et faiblement utilisés par la suite, comme l’Afrique du Sud en 2010 ou le Brésil en 2014.
Le cas marocain se rapproche du premier profil : l’essentiel de l’effort, rail, aéroports, hôtellerie, eau et énergie, conserve une valeur d’usage propre, les stades constituant le poste le plus modeste en montant.
La rentabilité du legs proprement sportif dépendra, elle, de la montée en puissance de l’usage des enceintes après 2030.
Conclusion
L’échéance de 2030 discipline et accélère un cycle d’investissement dont la portée dépasse la compétition.
Conjuguée à l’entrée en catégorie Investment Grade et à l’approfondissement du marché financier domestique, cette dynamique soutient une amélioration durable de la connectivité et de la productivité, que le FMI chiffre à environ trois points de PIB à long terme, sous condition d’une exécution maîtrisée. Pour l’investisseur, l’enjeu réside moins dans l’exposition à l’événement que dans l’identification des actifs et des opérateurs qui en bénéficieront durablement, une distinction qui justifie une approche sélective.