Le retour du cycle des IPO à la Bourse de Casablanca : Moteurs et enjeux de valorisation d’un marché en transformation
Introduction
L’exercice 2025 marque une inflexion pour la Bourse de Casablanca. L’indice MASI a progressé de 27,57 %, portant la capitalisation totale du marché à 1 040,7 milliards de dirhams, soit environ 61 % du produit intérieur brut, contre 752,4 milliards un an plus tôt.
La capitalisation demeure concentrée autour d’un noyau de grandes valeurs, Attijariwafa Bank, Maroc Telecom, TAQA Morocco et la Banque Centrale Populaire.
Portée par la hausse du secteur minier, Managem est devenue au cours de l’année 2026 la première capitalisation de la cote, au-delà de 200 milliards de dirhams, devant Attijariwafa Bank. La période a par ailleurs vu la réouverture du marché primaire : dix entreprises se sont introduites en Bourse entre 2020 et juillet 2026, pour un montant cumulé d’environ 11,45 milliards de dirhams, la seule année 2025 représentant un volume supérieur à 6 milliards.
Ce redressement se situe à la convergence de trois dynamiques : un cycle monétaire domestique favorable aux actifs risqués, un cycle d’investissement en infrastructures lié à l’échéance de la Coupe du Monde 2030, et un retour des investisseurs particuliers sur le marché primaire.
Un marché resté atone pendant une décennie, désormais en pleine réouverture
Une infrastructure de marché modernisée
Fondée le 7 novembre 1929, la Bourse de Casablanca est la deuxième place africaine par la capitalisation, derrière Johannesburg. Sa modernisation s’est engagée en 1993, avec une plateforme de négociation électronique et l’organisation du marché en deux compartiments, le marché central et le marché de blocs ; le dépositaire central, Maroclear, a été créé en 1997. À fin décembre 2025, la place comptait 80 sociétés cotées et 17 sociétés de bourse agréées ; l’introduction de T2S Group Holding en juillet 2026 a porté ce total à quatre-vingt-une. Au-delà du MASI, indice de référence de l’ensemble de la cote, le marché publie plusieurs indices, parmi lesquels le MASI 20, qui regroupe les vingt valeurs les plus liquides, le MASI ESG et le MASI Mid and Small Cap.
La place a franchi une étape structurante avec le lancement de son premier contrat à terme sur indice, le « Future MASI 20 », autorisé par l’AMMC le 6 mai 2025 et élaboré par la Société Gestionnaire du Marché à Terme (SGMAT), en lien avec la chambre de compensation CCP Maroc. Ce lancement place le Maroc aux côtés du Kenya et de l’Afrique du Sud parmi les rares marchés africains à proposer des produits dérivés sur actions.
Un marché primaire longtemps à l’arrêt
Le cycle 2006-2007 demeure l’un des plus actifs de l’histoire récente de la place : porté par les privatisations, le MASI avait progressé de 71 % en 2006 puis de 34 % en 2007, pour une collecte cumulée de 10,4 milliards de dirhams et un rythme d’introductions atteignant jusqu’à dix opérations par an. La crise financière de 2008 a interrompu cette dynamique : quatre introductions seulement ont été recensées sur l’ensemble de la décennie 2010-2019.
La réouverture engagée depuis 2020 s’inscrit dans une démarche institutionnelle explicite, appuyée sur le programme Elite (voir encadré) et sur le Nouveau Modèle de Développement, qui place le marché boursier au cœur du financement de l’économie à horizon 2035. En octobre 2025, la Bourse de Casablanca a lancé, avec le ministère de l’Industrie et du Commerce, la CGEM et l’AMMC, un programme d’accompagnement destiné à trente entreprises industrielles en vue d’une éventuelle cotation.
Le programme Elite
Dispositif d’accompagnement des PME déployé par la Bourse de Casablanca au Maroc et en Afrique de l’Ouest, ayant bénéficié à 120 entreprises. Il prépare les candidates à l’ouverture de capital via un programme de formation à la gouvernance, à la structuration financière et à la communication financière, en amont d’une éventuelle cotation.
L’anatomie de la vague 2025-2026
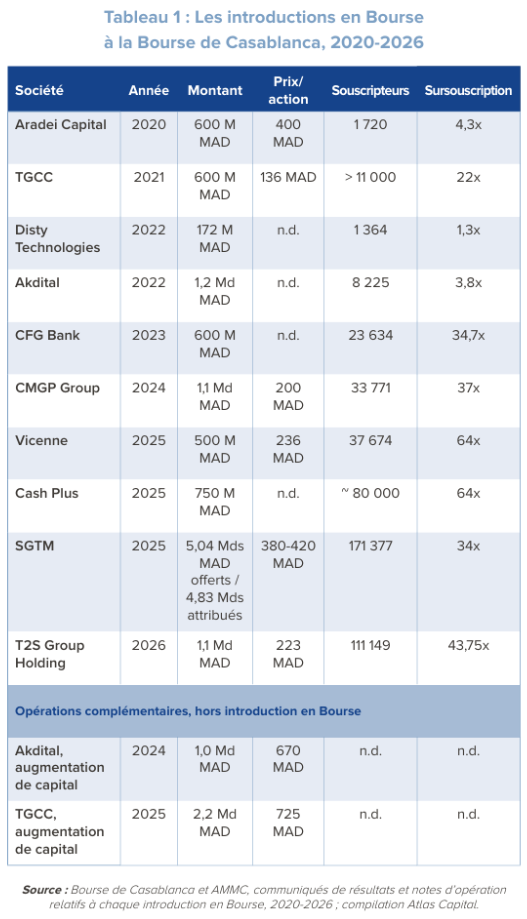
Neuf entreprises se sont introduites en Bourse entre 2020 et 2025, dont trois en 2025 ; l’introduction de T2S Group Holding en juillet 2026 porte à dix le nombre d’opérations depuis 2020.
Aradei Capital, foncière commerciale, a ouvert la séquence fin 2020, marquant le retour du secteur immobilier coté. TGCC, groupe de construction et de travaux publics, a suivi en 2021. Disty Technologies, distributeur de produits et solutions technologiques, est devenue en 2022 la première société à intégrer le marché alternatif de la place.
Akdital, réseau de cliniques et d’établissements de soins privés, s’est introduit la même année, avant de procéder en 2024 à une augmentation de capital destinée à financer l’extension de son réseau. CFG Bank, groupe bancaire marocain, s’est introduit en 2023.
Le rythme s’est nettement intensifié à mesure que la demande revenait. CMGP Group, spécialiste de l’irrigation et des infrastructures hydro-agricoles, s’est introduit en décembre 2024 : l’opération, de 1,1 milliard de dirhams, a été sursouscrite trentesept fois et a réuni près de 34 000 souscripteurs.
Le Groupe Vicenne, fournisseur d’équipements destinés au secteur de la santé, et Cash Plus, spécialiste des services de paiement, ont poursuivi la séquence au second semestre 2025, chacun avec une sursouscription de l’ordre de soixante-quatre fois, Cash Plus attirant à lui seul près de 81 000 souscripteurs.
En décembre 2025, la Société Générale des Travaux du Maroc (SGTM) a réalisé la plus importante introduction jamais menée par une entreprise privée sur la place, avec 4,83 milliards de dirhams attribués et plus de 171 000 souscripteurs. La séquence s’est prolongée en juillet 2026 avec la cotation de T2S Group Holding, distributeur de dispositifs médicaux, sursouscrite près de quarante-quatre fois. TGCC a par ailleurs procédé en 2025 à une augmentation de capital, distincte de son introduction initiale.
Le tableau 1 distingue les introductions en Bourse proprement dites des opérations réalisées ultérieurement par des sociétés déjà cotées (augmentations de capital d’Akdital en 2024 et de TGCC en 2025), qui relèvent de logiques différentes et ne sont pas comptabilisées dans le décompte des dix introductions.
Dans les semaines suivant leur cotation de décembre 2025, les titres SGTM et Cash Plus ont enregistré de fortes progressions, de l’ordre de 118 % et de 54 % respectivement à fin décembre, et les échanges du mois ont atteint près de 30 milliards de dirhams.
Sur l’ensemble de 2025, le volume des transactions s’est élevé à 161,1 milliards de dirhams, en hausse de 63 % sur un an, dont les trois quarts sur le marché central ; le ratio de liquidité est passé de 12,5 % à 14,2 %.
Les moteurs structurels du cycle
Un cycle monétaire domestique favorable aux actifs risqués
Le premier moteur est monétaire. Après avoir relevé son taux directeur jusqu’à 3 % en mars 2023 pour contenir l’inflation, Bank Al-Maghrib a engagé à partir de juin 2024 un cycle de baisse qui l’a ramené à 2,25 % depuis mars 2025, l’inflation étant revenue autour de 1 %. La détente du loyer de l’argent agit sur le marché actions par deux canaux : elle abaisse le rendement des placements monétaires et obligataires, ce qui conduit une partie de l’épargne à se reporter vers les actions ; et elle réduit les taux d’actualisation appliqués aux bénéfices futurs, ce qui soutient les valorisations. Conjuguée à une croissance estimée à 5 % en 2025, à un déficit budgétaire en réduction et à une liquidité bancaire abondante, cette orientation a constitué un environnement porteur pour les actifs risqués.
Le Mondial 2030 comme accélérateur industriel
Le deuxième moteur est l’effort d’investissement en infrastructures engagé en vue de la Coupe du Monde 2030, co-organisée par le Maroc. Les chantiers ferroviaires, aéroportuaires, hôteliers et sportifs qu’il mobilise alimentent directement le carnet de commandes des groupes de construction cotés, au premier rang desquels SGTM et TGCC ; les banques et les compagnies d’assurance y sont exposées à leur tour, par le financement des projets et la couverture des risques de chantier.
Ce programme s’appuie notamment sur une émission obligataire souveraine de 2 milliards d’euros réalisée en mars 2025 et sur un financement de 650 millions d’euros de la Banque Africaine de Développement, qui en sécurisent une partie du plan de financement.
Le retour des investisseurs particuliers
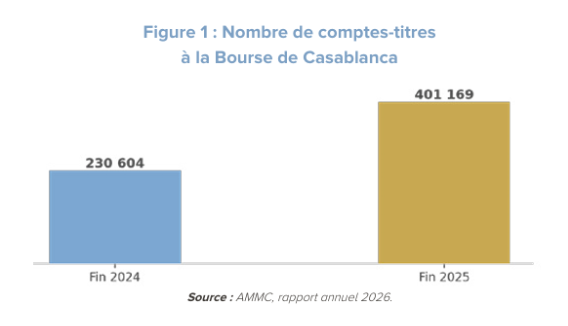
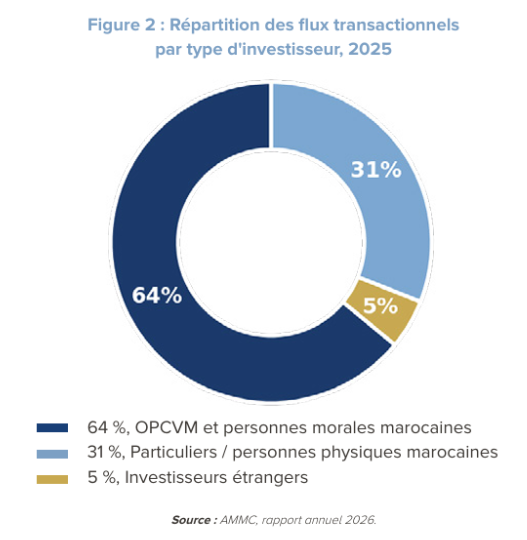
Le nombre de comptes-titres a quasiment doublé en un an, passant de 230 604 à 401 169 (Figure 1). Les clients effectivement actifs des sociétés de bourse s’établissent à 35 287 personnes, dont 32 002 particuliers marocains. La structure du marché demeure dominée par les acteurs institutionnels : les OPCVM et personnes morales marocaines concentrent 64 % des flux transactionnels, les investisseurs étrangers 5 %, l’essentiel de la présence étrangère au capital (21,2 % de la capitalisation totale) relevant de participations de long terme (Figure 2).
Le cadre réglementaire et fiscal
L’AMMC, autorité créée en 2013 en remplacement du Conseil Déontologique des Valeurs Mobilières, a publié un guide dédié à l’introduction en Bourse détaillant les incitations fiscales applicables aux sociétés nouvellement cotées : une réduction temporaire de l’impôt sur les sociétés de 25 % pour une introduction par simple cession d’actions existantes, portée à 50 % lorsque l’opération combine cession et augmentation de capital d’au moins 20 %.
En abaissant le coût fiscal de l’opération, ce dispositif renforce l’attractivité de la cotation pour les entreprises candidates et accompagne le programme de préparation de trente sociétés industrielles lancé en octobre 2025.
Enjeux de valorisation : une cote revalorisée, plus sélective
Des cours en hausse, des multiples en compression
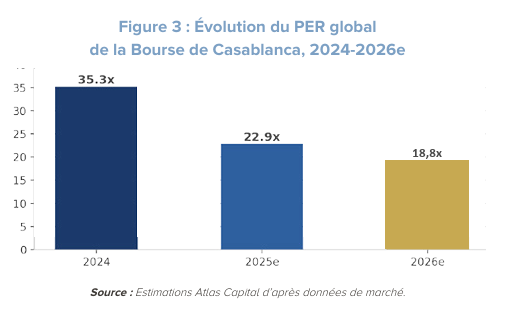
Les cours ont fortement progressé en 2025, portés par une croissance des bénéfices plus rapide encore : c’est cette dynamique qui explique la compression du PER global entre 2024 et 2026 estimé (Figure 3), la hausse des résultats absorbant celle des cours. Les prévisions tablent sur une progression d’environ 13 % des bénéfices en 2026, pour un rendement moyen en dividendes de l’ordre de 2,9 %.
La valorisation d’ensemble reste ainsi adossée à une trajectoire bénéficiaire réelle, ce qui distingue la phase actuelle d’une simple expansion des multiples.
Dispersion des valorisations et des volumes
Les valeurs bancaires, qui représenteraient 42,5 % de la croissance bénéficiaire attendue en 2026, se traitent à des multiples inférieurs à quinze fois les bénéfices. Trois valeurs, Managem, TAQA Morocco et Marsa Maroc, soit 22 % de la capitalisation, se négocient au-delà de quarante fois, Managem à 101 fois. Le compartiment des industries et biens d’équipement a progressé de 255,52 % en 2025. En décembre 2025, SGTM, Marsa Maroc et Attijariwafa Bank ont concentré près de 44 % du volume échangé sur le mois.
Rendement en dividendes et taux obligataires
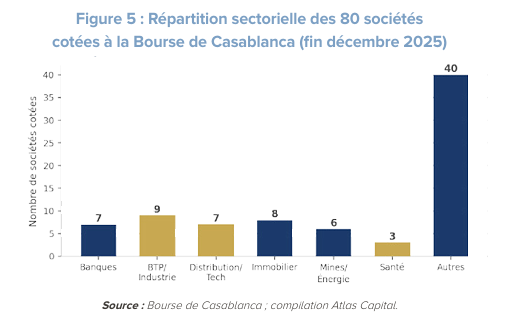
Sur le marché de taux, les rendements des bons du Trésor se sont tendus, le taux à deux ans passant d’environ 2 % à plus de 2,75 % en sept mois. Sur le marché actions, le rendement moyen en dividendes est attendu autour de 2,9 % en 2026, plusieurs valeurs dépassant 6 %, parmi lesquelles Ennakl, Afric Industries et TotalEnergies Marketing Maroc. La cote compte sept banques : Attijariwafa Bank, BCP, Bank of Africa, BMCI, Crédit du Maroc, CIH Bank et CFG Bank.
Casablanca dans l’architecture financière africaine et mondiale
Une place d’une taille intermédiaire à l’échelle continentale
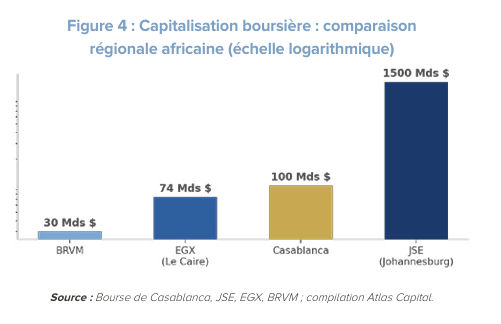
Avec une capitalisation avoisinant 100 milliards de dollars quatre-vingt-une sociétés cotées, la Bourse de Casablanca se situe derrière Johannesburg (environ 1 500 milliards de dollars mi-2026), devant l’EGX du Caire (environ 74 milliards) et la BRVM ouest-africaine (environ 30 milliards). Elle représente environ 11 % de l’indice MSCI Frontier Markets, où Attijariwafa Bank figure parmi les dix premières capitalisations suivies (Figure 4).
Une cote élargie et diversifiée
La vague d’introductions 2020-2026 a moins modifié le poids des grands secteurs, les banques représentent toujours de l’ordre de 35 % de la capitalisation, qu’elle n’a élargi l’éventail des émetteurs. Elle a doté la place de ses premiers représentants cotés dans la santé privée, la distribution et les équipements médicaux, les services de paiement et la technologie, aux côtés d’un renforcement du bâtiment et des infrastructures (Figure 5). Le programme réunissant l’AMMC, la Bourse de Casablanca, la CGEM et le ministère de l’Industrie, qui accompagne trente sociétés industrielles depuis octobre 2025, prolonge cette dynamique d’élargissement de la cote.
Conclusion
Le marché de Casablanca aborde cette phase avec des fondamentaux solides : une croissance des bénéfices qui accompagne la hausse des cours, un marché primaire de nouveau actif et une base d’émetteurs sensiblement élargie.
La profondeur des introductions récentes et la diversification sectorielle ouvrent aux investisseurs l’éventail d’opportunités le plus large depuis le cycle 2006-2007, dans un environnement de taux détendus et de croissance économique soutenue.
La dispersion des valorisations, d’un secteur et d’une valeur à l’autre, invite à une approche sélective, privilégiant les sociétés dont la trajectoire bénéficiaire et la liquidité sont les mieux établies. Réunies, ces conditions dessinent les bases d’un approfondissement durable du marché.